(知潮网)雨润退赛,常温火腿肠"三强"收口
雨润食品(01068.HK)8月底交出2026年中期成绩单:上半年收益2.48亿港元,同比降了2.70%;股权持有人应占亏损约1000万港元,好在比去年同期收窄了。
真正让市场侧目的是高温肉制品这一栏——收益为零。上年同期这里还挂着1300万港元。公司在业绩里写得很直白:相关深加工厂房的租赁协议2024年12月31日到期后业务就停了,常温火腿肠的产线和业务已经彻底关停。换句话说,雨润那条做了多年的常温火腿肠,这次是真的退赛了。
另一边,低温肉制品上半年收益1.90亿港元,同比增2.4%,占了下游深加工肉制品收益的大约100%。雨润的深加工盘子,如今几乎全靠低温肉制品在撑。
把时间线拉长,这门生意的起伏更清楚。国内火腿肠C端零售市场在2015年爬到巅峰,规模约480亿元(欧睿国际监测数据),双汇、金锣、雨润三家鼎立的格局稳了近20年。双汇金锣雨润三强争霸的时代,起点能追到上世纪末。双汇自己2013年高温肉制品收入一度冲到157亿元。
但从销量看,下坡路早就开始了。双汇包装肉制品销量2020年触顶约158.6万吨,之后连续五年往下走,2025年降到136.11万吨,五年少了大约22万吨。2025年肉制品板块营收235.27亿元,同比降5.09%,但毛利率反倒逆势升到37.05%——典型的"以价补量",靠结构和价格把营收缺口补回来。
2026年上半年出现一个反差:双汇包装肉制品销量69.91万吨,同比增9.12%,看起来止跌了。但公司披露的增长主要来自高端化和多元化新品,以及会员超市、休闲零食、电商、餐饮特通这些新渠道,新渠道销量猛增43.8%。涨的并不是传统常温肠那块基本盘。
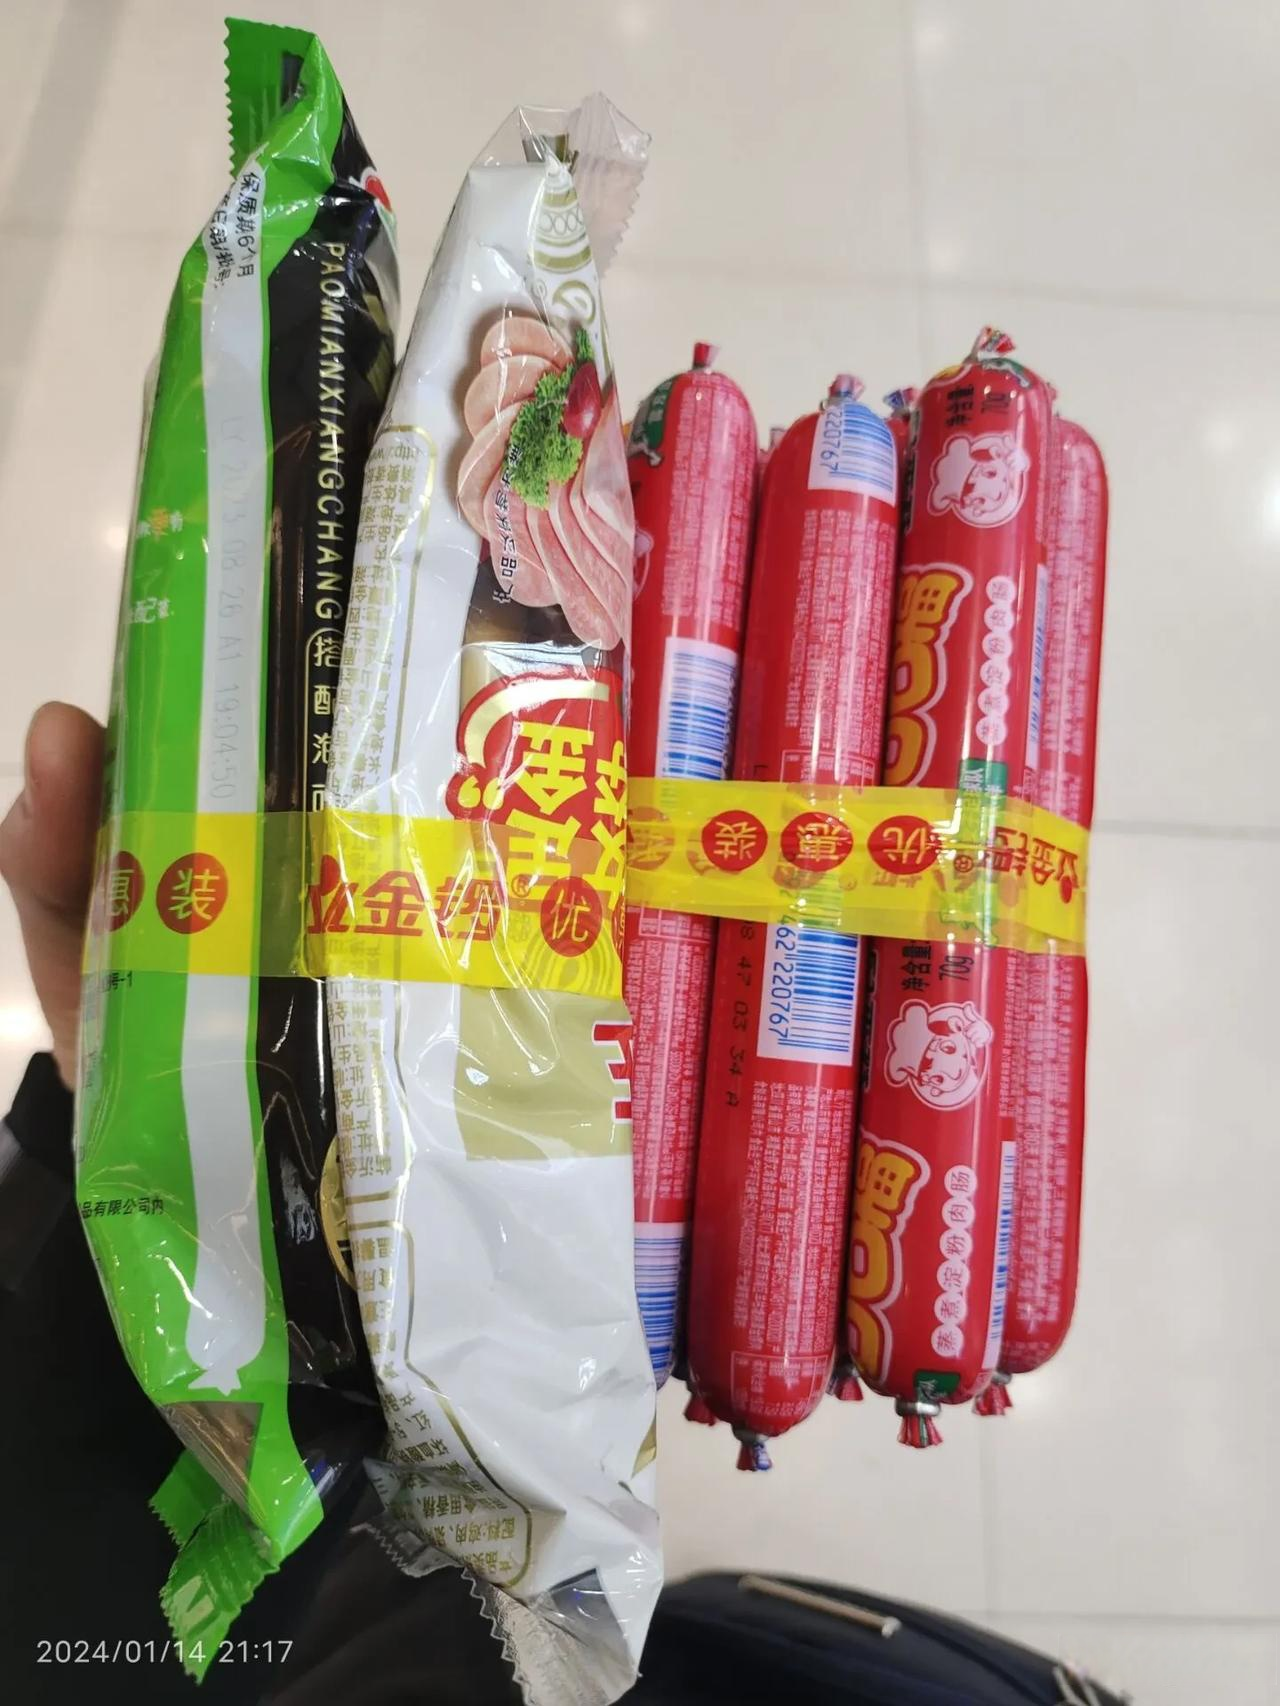
雨润一退,格局顺势收口。雨润退出后,双汇常温火腿肠线下零售市占率突破60%,金锣稳居第二(18%-20%),双巨头合计超过八成;新希望六和、力诚这些份额都还在个位数。
不过火腿肠也没到彻底消失的地步。行业数据看,低温肉制品2025年市场规模约1860亿元,2026年预计破1980亿;烤肠市场2026年预计破320亿(近三年CAGR 12%-15%)。在下沉市场、户外速食、工地食堂、学校小卖部,火腿肠仍是甩不掉的刚需。
火腿肠没死,只是那代人先老了
雨润退赛,很多人第一反应是"火腿肠不行了"。这话对了一半,但容易把事情说死。
先说那句扎心的:喜欢火腿肠的那代人,正在集体步入养生的年纪。二三十岁把火腿肠当零食、当泡面搭档的人,现在开始看配料表、算钠含量、担心添加剂了。不是火腿肠变了,是吃肠的人变了——消费主力的健康意识比十年前清醒太多,"少油少盐少加工"成了日常默认选项。代际养生消费的觉醒,是常温肠退潮最底层的推力。
"现在的火腿肠是不是都是科技与狠活"——这句调侃背后,是消费者对深加工食品的信任折扣。哪怕企业工艺合规、标准达标,公众的直觉已经先一步把"长保质期""口感统一"和"添加多"画了等号。火腿肠科技与狠活的认知一旦形成,靠单一品类自己很难翻盘,得靠整个品类升级慢慢修复。这里要补一句:合规不等于不受质疑,企业没必要被妖魔化,但消费者的顾虑也真实存在。
更要命的是场景被切走了。以前火腿肠解决的是"方便"和"下饭",如今外卖半小时到家、鲜肉冷链随处可买,那个"拆一根肠就能凑一顿饭"的紧迫感弱了。它真正还稳的场景,反而是外卖和鲜肉够不着的角落——户外、工地、学校小卖部、下沉市场的早餐摊。这些地方不是因为它多好吃,是因为它便宜、耐放、即开即食。
所以雨润退、双汇涨,并不矛盾。双汇的增量来自高端化新品和会员超市、电商、餐饮特通等新渠道,不是传统常温肠回暖。整个肉制品的消费重心,正从"常温、长保、标准化"挪向"低温、短保、鲜食感"。低温肉制品2025年约1860亿、2026年预计破1980亿,烤肠近三年保持12%-15%的复合增长,都是这条线的注脚。
火腿肠不会消失,但它会缩成一个更窄的品类,守住刚需场景、给巨头贡献稳定现金流就够。真正的热闹,已经挪到了低温和烤肠的桌上。