(知潮网)高端酒水为何卖不动了?酒厂不再强制压货,真实动销成唯一标尺。
中秋连着国庆,本是白酒一年最旺的窗口。可今年画风变了。
连日来,多家媒体记者走访全国白酒销售终端,得到的印象高度一致:旺季不旺,动销出现明显的结构性分化。飞天茅台还硬挺在 1800元/瓶 以上,可不少其他名酒,经销商直说是"地板价"。一边是茅台紧俏、商超长期缺货,一边是同行价格倒挂、烟酒店靠卖饮料贴补房租——这冰火两重天,到底是暂时的冷,还是行业底层逻辑真的变了?
一、终端实况:茅台一朵花,其余遍地凉
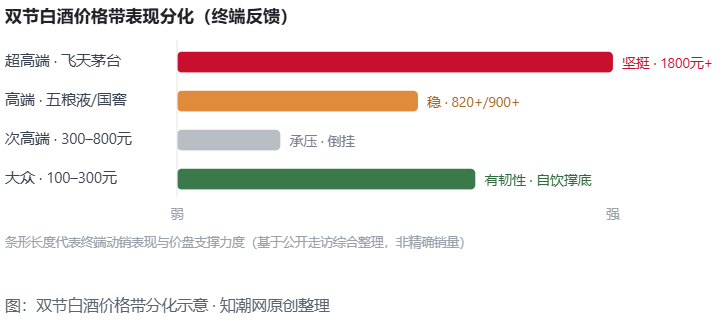
飞天茅台终端零售价坚挺:自营门店执行 1766元/瓶,多数终端在 1800元/瓶之上,个别报到 1900元;i茅台线上 1639元/瓶,主要分流小需求客户。
五粮液普五(八代)零售普遍超 820元/瓶,高度国窖1573靠挺价策略守在 900元/瓶以上。
次高端(300—800元)动销承压;100—300元 大众价格带反而更有韧性,家庭自饮撑住基本盘。
有连锁酒行人员直言:"除了飞天茅台,很多白酒价格基本都是历史最低,算是'地板价'。"
多家酒厂不再强制向经销商压货,转向以开瓶率为代表的真实动销:汾酒、古井贡酒、洋河等推开瓶扫码激励。
价格信号也在说话。飞天批价回升至 1750元 附近,茅台1935回到 650元以上,五粮液批价较前期低点反弹超 50元。酒类分析师蔡学飞把这概括为"价在量先"——批价企稳先于销量回升,说明社会库存真的被喝掉了一部分,而不只是换个仓库存放。
二、高端酒水为何卖不动了
把走访现象往深里看,"卖不动"不是单一原因,而是几股力量同时抽走了需求。
1. 两大场景同时塌了
酒业独立评论人肖竹青基于全国终端调研指出,今年中秋白酒消费"基本只剩下礼品需求 + 企业福利用酒两大主流场景",而这两大核心场景双双走弱。过去撑起高端白酒半边天的商务宴请、政商桌上的排场,正在大幅收缩。当"要用的人"变少,千元价格带的刚需也就塌了一块。
2. 消费者不替"面子"买单了
更底层的变化是消费心态。白酒正在剥离"社交货币"属性,回归饮品本源。比起排场,人们更认性价比——自饮看口味、送礼看实在,不再硬撑着为品牌溢价付税。一位开了八年烟酒店行的老板感慨,今年卖一瓶飞天只挣 50元左右,前几年高位接盘的库存,出手一瓶反而亏上千。
3. 喝酒的人接不上茬
人口结构是更长周期的变量。公开数据显示,95后职场群体里白酒消费占比还不到两成,年轻人更偏向低度酒、精酿和微醺饮品。低度酒市场年复合增长率约 25%,光瓶酒2025年规模已破 2000亿元——需求没有消失,只是换了个瓶子。
4. 压货模式走到尽头
过去每一轮旺季,都是厂家冲量、渠道接货、节后一地库存。今年这套玩法被主动放弃:多数酒企不再下达强制回款任务,考核标尺从经销商的回款单转向消费者的开瓶记录。蔡学飞判断,这可能是三年来第一个节后不留新库存的旺季。"少进勤销"成了厂家与渠道的默契。
三、数据里的冷意与微光
终端的温度,在宏观数据里写满了矛盾。国家统计局显示,今年前8个月全国白酒产量仍在下降(降幅 3.8%),但 8月单月产量同比转正增长 2.1%——这是 2024年6月以来首次单月正增长。产量微升的另一面,是利润的缩水:19家A股上市白酒企业上半年合计营收约 1963亿元、净利 731亿元,双双下滑。
中国酒业协会《2026中国白酒市场中期研究报告》更冷峻:74.8%的受访企业营业额同比下降,86.7%利润下降,56.6%的经销商和终端反映价格倒挂比去年更严重。渠道本身也在出清——有流通协会统计,全国烟酒店一年约退出 32万家,五年累计退场超 130万家。
但微光也在。华创证券、国金证券均判断行业"下行趋缓",预计双节动销同比跌幅进一步收窄至微下滑甚至持平企稳。机构普遍认为,当库存不再是数字游戏、开瓶率成为唯一考核,行业才真正开始挤泡沫。
四、卖不动的不是酒,是旧逻辑
今年双节最有意思的,不是哪款酒卖不动,而是行业终于不再靠"压货冲量"粉饰旺季。飞天茅台凭礼赠刚需守住价格锚,大众口粮酒靠自饮守住基本盘,中间的次高端两头不靠,成了最先被出清的夹层。
我们判断,这轮调整的核心不是大家没钱了,而是"喝酒=社交排场"的旧逻辑在退场。当开瓶率成为唯一考核、当节后不再堆出新库存,白酒才真正开始挤泡沫。至于定性反转的窗口,多家机构把目光投向 2027 年——但在那之前,能活下来的,一定是先读懂"真实开瓶"而不是"真实压货"的那些玩家。