(知潮网)你有没有过这种体验——点开外卖想凑个满减,结算页突然弹出"美团借钱,秒到账";刷短视频刷到心动的宝贝,付款时"抖音月付"已经替你把分期算好;连买个会员、打个车,APP都恨不得把授信额度顶到你鼻尖上。借钱这件事,什么时候变得比点外卖还顺手了?
这不是错觉。截至2025年,中国网络小额贷款市场规模已经突破5万亿元,蚂蚁、字节、京东等十余家头部平台合计余额约4.1万亿,比重超过八成。数亿用户,正被同一门生意围着转。那些追着借钱给你的APP,目的从来不是突然心疼你手头紧——而是这门生意,真的太赚钱了。
先看利润有多厚。瑞银预计,2025年通过互联网平台进行的在线贷款利润增长9.8%,达到1100亿元;蚂蚁消费金融2024年净利润同比飙升19倍至30.5亿元。资金端也在加速输血——2025年1至7月,小额贷款ABS产品发行额363.31亿元,同比增长105%。
钱从哪来?平台自己并不怎么掏本金。它们手握海量用户,把流量导给持牌机构,赚的是息差和导流费。一笔钱,从低成本资金方拿来,以高得多的综合利率放出去,中间哪怕兜着一些坏账,高息也足够覆盖。更妙的是,用户就躺在APP里,不用花一分钱重新获客——这大概是互联网史上最便宜的"开店"方式。获客成本趋近于零,转化率直接等于利润,这种生意,谁不眼红。
为什么是APP,又为什么是现在
放贷不是新鲜事,但"每个APP都放贷"是这几年才有的景观。底层就三条逻辑,顺着看就通了。
1. 流量见顶,广告到顶,"流量的尽头是金融"
用户增长停滞、广告收入放缓,大厂急需新的利润增长点。当用户注意力被消耗殆尽,挖掘每个人身上的金融价值,成了共同的下一站。这句话被说成段子,却是实打实的财报逻辑——腾讯2025年金融科技及企业服务收入达2294.35亿元,占总营收31%,其中消费贷款就是增长因素之一。
2. 场景即入口,即看即买即分期
电商、外卖、出行天然是花钱的地方,转化顺理成章。抖音月付靠"视频互动+购物偏好"做风控,连你刷视频的停留时长、直播间停留、评论区活跃度都成了信用素材。这种"内容+金融"的路径,让借贷像呼吸一样自然嵌进消费动作里。
3. 杠杆把利润放大好几倍
ABS、联合贷款把资金盘子撑大,小贷牌照的融资杠杆最高能到净资产的若干倍,一笔本金能撬出好几倍的放贷规模。规模越大,摊薄后的风控和获客成本越低,利润曲线就越陡。
追着你借钱的,都藏在哪
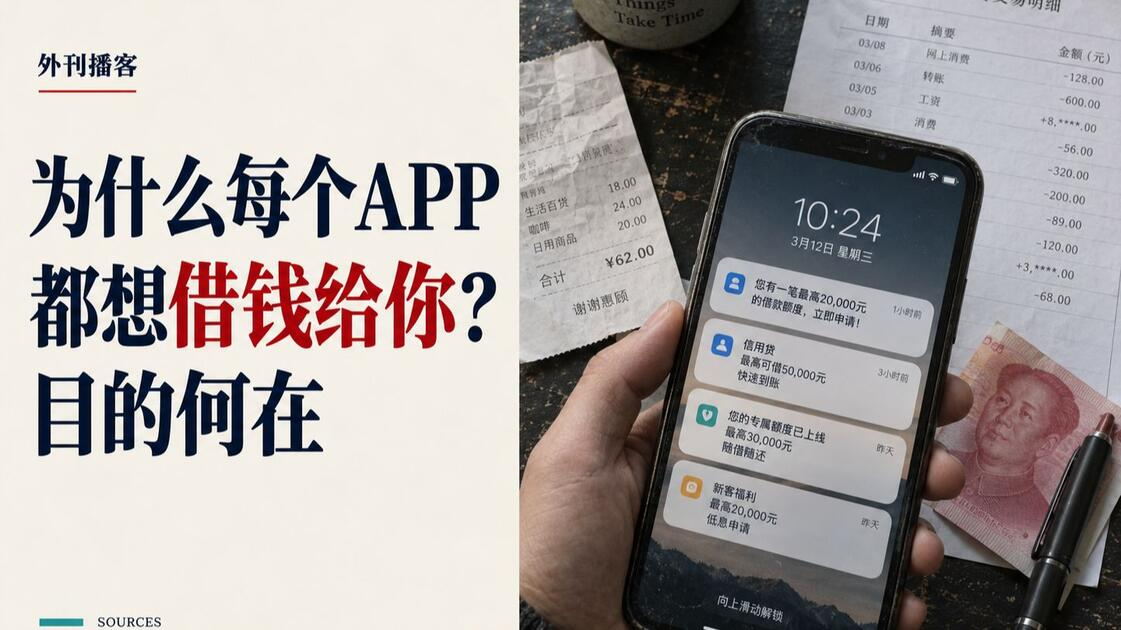
花呗、借呗、京东金条/白条、抖音月付、美团借钱、度小满、快手借钱……借贷入口已经渗进手机的每一个角落。有的平台甚至把借贷设成默认支付选项,你一个不小心,就"被借钱"了。
监管其实早已划红线:小额贷款公司不得将贷款列为默认支付选项,不得面向未成年人推介、不得以大学生为目标客户定向宣传信贷产品。但"低门槛、低利率、高额度"的片面诱导式营销,仍打着擦边球在App里反复出现。2024年底落地的《小额贷款公司监督管理暂行办法》(金规〔2024〕26号),把跨省经营、隐性收费、不当催收一并收紧,只是落地到每个弹窗,还需要时间。
甜头背后的真成本,多数人算不清
许多平台用"日息万分之五""月息0.6%"吸引你,但综合年化利率(APR)才是真实的那本账。监管规定网贷综合年化成本不得超过24%,可仍有平台靠拆分收费——服务费、担保费、账户保险费、会员费——把实际成本顶过红线。黑猫平台曾有案例,借款综合年化成本超过40%。
2025年全国网贷相关投诉量达123.6万件,其中私人号码催收投诉占比68.7%,高息、砍头息投诉占比21.3%。普通人算不清这笔账,不是笨,是产品架构故意做得复杂。监管点名禁止的,正是这种片面宣传低利率、诱导过度负债的话术。
普通人怎么防:一份可落地的预防清单
看明白逻辑,关键还是落到自己头上。下面这份清单,分"个人"和"监管/平台"两层,个人那层是你现在就能做的。
| 预防维度 | 具体动作 | 为什么有用 |
|---|---|---|
| 看清真实利率 | 只认"综合年化利率(APR)",别被日息、月息带节奏;签之前主动问清所有附加费 | 日息万五听起来小,年化可能逼近20%;拆分收费才是隐藏的大头 |
| 用IRR思维算账 | 遇到"会员费""加速审核费""担保费",一律计入总成本再决策 | 任何绕开APR的收费,本质都是把利率做低给人看 |
| 关掉自动授信 | 在APP设置里关闭不必要的先用后付、自动开通额度;不让借贷成默认支付 | 减少"手滑借钱"和被动负债,把选择权留给自己 |
| 拒绝多头借贷 | 不在一天内连点多个平台测额度;征信查询次数多了反而更难贷 | 多头借贷是债务雪球的起点,也直接拉低你的信用画像 |
| 设个冷静期 | 想借之前先问自己"这钱非借不可吗",等24小时再决定 | 大多数冲动借贷,熬过一夜就不想借了 |
| 监管/平台侧 | 坚持明示综合融资成本、守住24%利率红线、规范催收、禁默认选项 | 把复杂账本摊开,普通人才能真的"看得懂、比得清" |
说到底,App追着借钱给你,本质是一门算得清利润的流量生意,不是突然心疼你手头紧。账看清了,手管住了,它再热情,也借不走你的判断力。