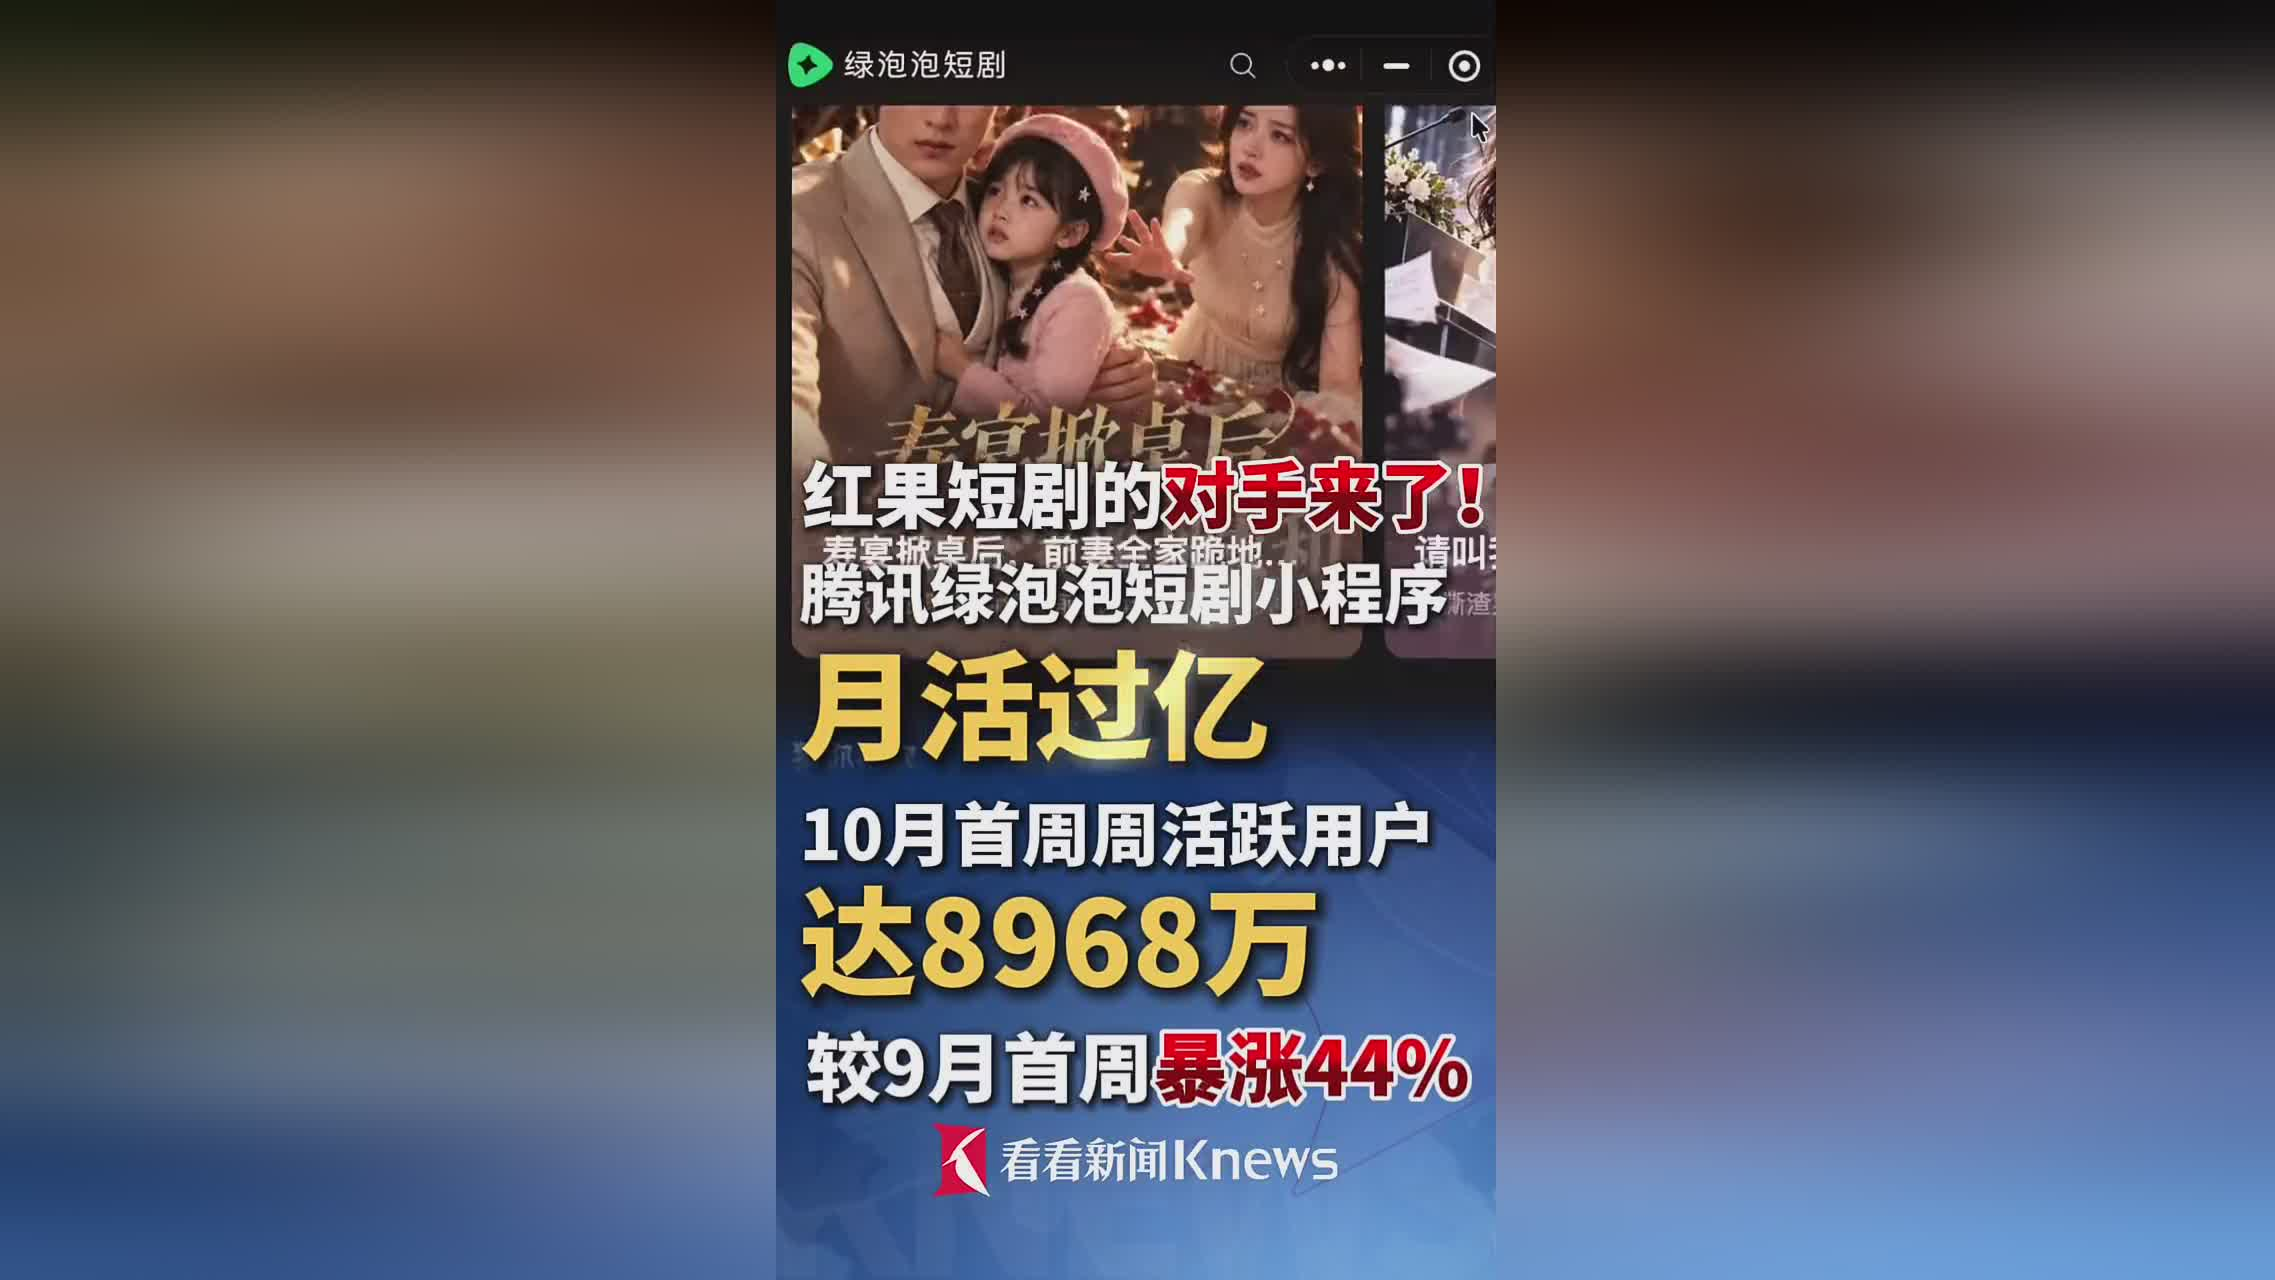
(知潮网)红果短剧跑了快两年,几乎把"免费短剧"这事儿做成了自己的独角戏。4.3亿月活、人均一天刷将近三个钟头,这种黏性放在整个中国互联网都算吓人。可最近一份数据让局面有了点变化——微信里的"绿泡泡短剧"小程序,9月月活已经冲到1.56亿,成了红果之外第一个够得上"对手"量级的存在。
说它是对手,得先说清楚它从哪来。绿泡泡不是凭空冒出来的新 App,它就是微信里那个短剧小程序,7月正式改了这个名,10月全面接替旧入口。换句话说,它一开始就是长在微信身上的,背后是14亿月活的大盘。QuestMobile 那张榜上,它登顶了微信小程序短剧榜,紧随其后的恋曲、掌读都还在七千万级别徘徊,绿泡泡一骑绝尘。
它不是来抢蛋糕,是来收编自家流量的
很多人一眼看过去会觉得:微信终于下场跟红果抢短剧了。我倒觉得这个说法把事情想简单了。真相更接近另一层——微信是在把自己生态里原本散落各处的短剧消费,收编到一个统一入口里。
这事儿有数可依。早在绿泡泡成型前,微信生态里的短剧小程序月活就已经是几亿的量级,只是这些流量散在几十个互不相关的小程序里,谁也成不了气候。绿泡泡由官方主导、把多个内容方聚到一处,本质上是把"已经存在、但没人管"的短剧需求收了个口。所以别把它理解成从零起步挑战红果,它更像是微信终于承认:短剧这门生意,值得我在自己的地盘上给它一个正经位置。
两种成本结构,两种起量逻辑
红果的4.3亿和绿泡泡的1.56亿,差着将近三倍,但这两个数字背后的"贵法"完全不一样。
红果那4.3亿,是字节用真金白银一块一块堆出来的——保底、买断锁内容,投流买量换时长,平台每一分增长都对应着实打实的采购和流量成本,所以红果从第一天起就在算 ROI,跟内容方谈合作永远绕不开投入产出比。绿泡泡呢?它寄生在14亿微信用户的关系链上,靠视频号切片导流、靠微信群朋友圈裂变,早期连专门的商务团队都没有,只在意完播率和跳出率。一个用钱砸,一个用社交关系"白嫖"起量,成本结构天差地别。
这也是为什么有内容公司高管把它形容成"张小龙自视频号之后的第二次出手"。视频号那次,微信想把社交关系链变成内容消费的主场,没完全赢;短剧这一仗,逻辑如出一辙——赌的还是"关系链比算法更黏人"。
"朋友在看",是个温柔的陷阱
绿泡泡首页有个挺有意思的设计:朋友在看。意思是你微信好友正在追的剧,会推到你眼前。听上去很妙,裂变效率拉满,可它藏着短剧用户最微妙的一层尴尬。
短剧里霸总甜宠、婆媳逆袭占了大头,一个人深夜刷得津津有味,转头发现这条记录飘在好友的"朋友在看"里,社死感扑面而来。多数用户并不希望自己的观看口味被公之于众,这恰恰是社交分发跑不跑得通的真正悬念——它考验的不是算法够不够准,而是用户愿不愿意为裂变牺牲那点隐私体面。关系链能送绿泡泡起飞,也可能在某个临界点上变成减速带。
用户结构互补,才是绿泡泡真正的底牌
有意思的是,绿泡泡和红果吃的根本不是同一批人。红果六到七成是女频用户,绿泡泡这边男性、中老年明显更多,用户画像跟视频号一脉相承。这意味着两边短期不是你死我活,而是各自啃各自好啃的群体。
对内容方来说,这反而是件好事。过去红果一家独大,市场份额过重,制作方卖剧之后的观众全沉淀在红果里,议价空间被压得薄薄的。现在多了绿泡泡这个出口,至少谈分成的时候,不用只对着一张脸。微信第四季度的激励政策也确实往内容方这边偏——人均播放时长够10分钟的剧,现金分成能到75%,优质新剧甚至提到90%。早期"不谈 ROI、只看内容质量"的节奏,对制作方是段蜜月期。
我的两点不吐不快
第一,别把绿泡泡的"不谈 ROI"当成永久状态。任何平台的蜜月都会结束,等它商业化成熟、背上增长指标,难保不会变成下一个"从第一句话就开始算账"的红果。内容方现在享受的宽松,本质上是微信还在用生态红利补贴试探,不是什么温情主义。
第二,微信赌关系链能赢算法,但这局它之前在短视频上已经输过一轮——视频号没真正撼动抖音。绿泡泡能不能改写剧本,关键看它能不能把红果覆盖弱的男性、中老年这两类人吃透。蛋糕还在变大,2026年微短剧市场规模预计破千亿,两强相争争的是入口和生态位,不是瓜分存量。可9月1日《微短剧发展管理办法》已经落地,AI内容强制标注、投流擦边合规成本只会越来越高,野蛮生长的窗口关上了,靠量堆出来的繁荣能撑多久,谁心里都没底。
红果迎来对手是好事,至少意味着"免费看剧"这门生意,不再由一家公司替所有人定价。