(知潮网)9月15日,“平台月付将退出支付选项”冲上热搜。9月30日起,央行等八部门发布的《金融产品网络营销管理办法》正式落地,第十二条写得干脆:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为它们做营销。翻成大白话——花呗、白条、各类月付这类“先买后付”的信贷产品,不能再跟你的银行卡、余额并排躺在收银台上,得挪进独立专区,而且不准默认勾选,想用得自己点进去。
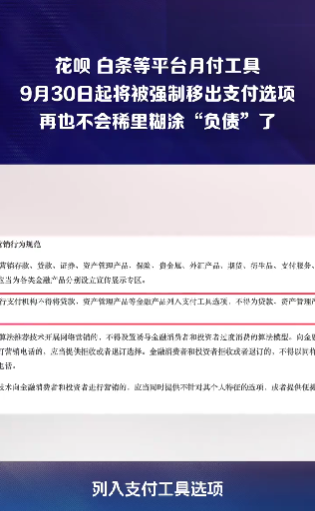
热搜底下的网友评论很能说明问题。一条高赞留言说:“终于不会点份外卖,就稀里糊涂‘负债’了。”这句话看着像玩笑,其实是很多人的真实体感。
“稀里糊涂”四个字,才是真正的重点
聊这事的人大多在争论“花呗白条是不是要没了”。先把心放肚子里:不是。功能照常、额度不清零、历史账单继续有效,想用还是能用,只是得主动找。网传“9月30日起零钱通、余额宝不能付款”也属于误读,两家平台都已回应不受影响。但“能不能用”从来不是重点,“它怎么出现在你面前”才是。
过去付款页面长什么样?银行卡、余额、花呗、白条排成一溜,长得像一家人。一个是你兜里自己的钱,一个是借来的钱,可界面没打算帮你分清。你赶时间、你手快、你压根没看清,点下去,月底账单出来才反应过来:哦,这顿外卖是借的。
“稀里糊涂”精准在哪儿?它不是你某一次犯糊涂,是系统把“糊涂”设成了默认状态。最容易中招的从来不是大额,是十几块的外卖、几块钱的骑车。金额小到不触发“这是债”的警报,频次高到让负债像呼吸一样自然。等你注意到,已经是一串小额堆叠出来的数字。这不是粗心,这是被设计出来的顺手。
界面替平台做了生意,却让用户背了“不长心”的锅
这事怪不着用户手滑。一个产品把“借钱”伪装成“付钱”的下一步,把“同意”做成默认、把“拒绝”做成一次需要你额外留心的小考,那它赚的就是你没注意到的那一下。你以为是自己在付款,其实页面已经在替你做第二个决定:先借后还。
过去几年,不少支付平台的生意逻辑是:先用扫码付款把人圈进来,再把信贷悄悄往身上套。支付那点手续费太薄,金融变现才够厚,平台自然有动力把信贷往前推。新规封掉的,正是这条“先用支付获客、再用借贷挣钱”的路径。
所以新规改的其实不是功能,是“谁替你做第一个决定”。以前那个决定是平台替你做的,默认把信贷推到最顺手的位置;以后那个决定得你自己做,信贷退到专区里,要进得主动进。一字之差,主动权就易了主。
把警觉从用户肩上卸下来一点
很多人没意识到,这些年我们付款时一直带着一层警觉:扫个码要看清是不是保险,付钱前要确认勾没勾上分期。这层警觉是环境逼出来的,不是我们天生爱操心。
新规的意义,是让这层警觉能卸下来一点点。它把“花自己的钱”和“借钱花”那条线重新画清楚,摆在台面上,而不是藏在并排的选项里等你手滑。这比任何理财科普都管用——因为它改的是环境,不是人。环境不挖坑,大多数人本来就不会往里跳。
说到底,这不是反信贷。分期、月付对真有需要的人有用,该用还能用。真正变了的,是“被推荐”和“被默认”之间的那道界限。以后你用花呗白条,是你选的,不是页面替你选的。这中间的差别,看着小,落到每个月账单上,分量不轻。
9月30日之后,付款页面会干净一些。可界面规范只是底线,真正替自己守住钱包的,还是付款前那两秒的多看一眼。规则把坑填平了,走不走稳,终究看自己。